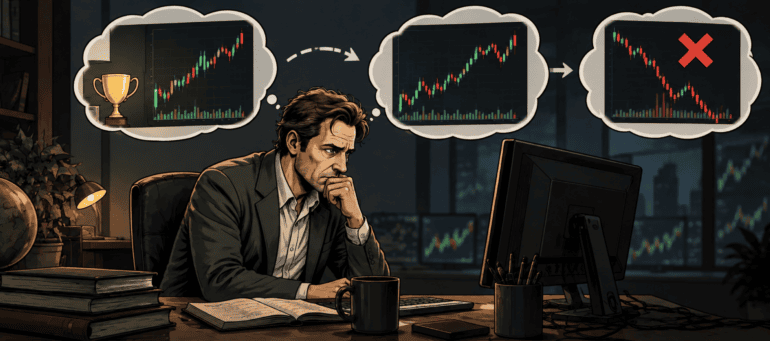
Una de las partes más frustrantes del trading son las pérdidas en las que puedes explicar claramente por qué entraste a la operación, como cuando el gráfico se parecía a uno que te había dado ganancias anteriormente. Situaciones como estas suelen estar impulsadas por el sesgo de representatividad, un atajo psicológico mediante el cual las personas juzgan la probabilidad de un evento según cuán mucho se parezca a un ejemplo o categoría que les resulte familiar. En otras palabras, cuando el parecido se convierte en evidencia.
Y los participantes en programas de trading financiados, como el Trader Career Path® de Earn2Trade y el Gauntlet Mini™, que operan bajo reglas estrictas, no pueden darse el lujo de convertir cada configuración familiar en una operación de alta convicción.
Esta guía analiza en detalle los aspectos específicos del sesgo de representatividad para ayudarte a identificar situaciones en las que el mercado pueda parecerte familiar, aunque el régimen de volatilidad, el panorama noticioso, el posicionamiento, la liquidez y la tendencia general puedan ser completamente diferentes. Como resultado, estarás mejor preparado no solo para evitar tomar decisiones irracionales, sino también para dar un paso atrás y analizar objetivamente la situación del mercado.
¿Qué es el sesgo de representatividad y cómo funciona?
Como consecuencia del sesgo de representatividad, podríamos terminar emitiendo juicios sin ninguna justificación probabilística. Como resultado, terminamos comparando las circunstancias actuales con las del pasado, buscando similitudes y dándoles más importancia de la que realmente deberían tener. En última instancia, esto nos impide analizar la situación de manera objetiva y puede llevarnos a tomar decisiones irracionales.
Este concepto está estrechamente relacionado con el trabajo de los psicólogos Daniel Kahneman y Amos Tversky (también conocidos por sus exhaustivos estudios sobre el sesgo de anclaje), cuyas investigaciones demostraron que las personas pueden darle demasiada importancia a lo representativo que parece algo, mientras que le dan muy poca importancia a las tasas de base y a otra información relevante.
Esa distinción es particularmente importante en el trading porque los mercados se basan en el reconocimiento de patrones. Los traders pasan años aprendiendo a identificar rupturas, reversiones, continuaciones de tendencias, subastas fallidas, movimientos dentro del rango de apertura, barridos de liquidez y otras estructuras recurrentes y luego construyen una biblioteca mental de cómo se ven las diferentes situaciones del mercado.
Sería fácil malinterpretar el sesgo de representatividad como un argumento en contra del análisis técnico o del trading discrecional. Pero, en realidad, no lo es. El reconocimiento de patrones es una de las razones por las que los traders experimentados pueden analizar un gráfico rápidamente (por ejemplo, alguien que haya pasado miles de horas observando los mercados de futuros reconocerá naturalmente estructuras que un principiante tal vez ni siquiera note).
El problema surge cuando el reconocimiento se convierte en proyección. Por ejemplo, consideremos a dos traders que observan la misma reversión alcista en los futuros del Nasdaq. Si bien ambos podrían ver que el precio cae bruscamente, se estabiliza alrededor de una zona de soporte previa y comienza a formar mínimos más altos, es posible que tengan interpretaciones diferentes de la situación. El trader A piensa: “Esto se parece a una configuración de reversión con la que he operado con éxito antes. Necesito verificar si las condiciones que hicieron que esas operaciones funcionaran están presentes hoy”. El trader B piensa: “Ya he visto esto antes. Esto va a subir”.
El gráfico es idéntico, pero la diferencia radica en cómo se aborda la incertidumbre. Mientras que el trader A utiliza el patrón histórico como una hipótesis, el trader B lo utiliza como un pronóstico.
Al igual que en la medicina: aunque dos pacientes puedan presentar el mismo síntoma, es posible que padezcan afecciones completamente diferentes. El trabajo del médico no consiste en diagnosticar una afección solo porque un síntoma se parezca a algo que haya visto antes; por el contrario, debe tomar en cuenta los antecedentes del paciente y la evidencia adicional, ya que ambos son mucho más importantes.
La tasa base que refuerza el sesgo de representatividad
El sesgo de representatividad cobra especial importancia porque el cerebro humano tiende a dar preferencia a los ejemplos vívidos por encima de las distribuciones estadísticas.
Supongamos que un trader cree que una ruptura del rango de apertura es una de sus mejores estrategias. De inmediato puede recordar varias ocasiones en las que el mercado rompió ese rango y mantuvo una tendencia durante horas. Esas operaciones son fáciles de recordar porque generaron fuertes repercusiones emocionales y financieras.
Lo que resulta más difícil de recordar son los falsos rompimientos, las sesiones en las que el precio solo se movió unos pocos puntos antes de revertirse y las operaciones que requirieron varios intentos antes de generar una ganancia.
Ahora imagina que el trader analiza 100 ejemplos y descubre que solo 54 produjeron el tipo de continuación que tenía en mente originalmente. La estrategia aún puede ser rentable, sobre todo si las operaciones ganadoras son considerablemente mayores que las perdedoras, pero este descubrimiento cambia la forma en que el trader percibe la oportunidad.
Es decir, se trata de una situación en la que existe una distribución de resultados. Las investigaciones en finanzas conductuales han encontrado repetidamente evidencia de que los inversionistas extrapolan el desempeño reciente a sus expectativas sobre lo que vendrá después. Como resultado, pueden otorgar un peso considerable a los rendimientos recientes al formarse una opinión sobre el desempeño futuro, lo que conduce a pérdidas sustanciales.
Piénsalo: en realidad, una estrategia con una tasa de ganancias histórica del 55 % puede generar una racha de pérdidas, mientras que una estrategia con una tasa de ganancias del 40 % puede generar una racha de ganancias. Dado que las secuencias cortas están sujetas a ruido y que el cerebro es extremadamente hábil para convertir el ruido en una historia, los traders que cuentan con financiamiento deben mirar más allá de las simples ganancias y pérdidas.
Por ejemplo, deberían considerar llevar un diario para registrar las condiciones que rodean cada oportunidad de operación: hora del día, volatilidad, tendencia general del mercado, gap de apertura, proximidad a niveles importantes, volumen, eventos económicos programados, etc. El objetivo no es simplemente descubrir si una oportunidad de operación funciona, sino cuándo funciona. En las siguientes secciones profundizaremos en las estrategias para protegerse del sesgo de representatividad.
Por qué el sesgo de representatividad puede afectar significativamente a los traders financiados
El sesgo de representatividad puede afectar a cualquier participante del mercado, pero el trading financiado puede crear condiciones que lo hagan particularmente persuasivo.
La primera es la repetición, por ejemplo. Los traders que se preparan para evaluaciones suelen estudiar las mismas configuraciones una y otra vez, reproduciendo sesiones, recopilando capturas de pantalla y revisando ejemplos de operaciones que les gustaría reproducir. Esta repetición es útil porque desarrolla el reconocimiento de patrones. Sin embargo, el trader puede llegar a familiarizarse tanto con una configuración que la etiqueta comience a parecerle más importante que las condiciones subyacentes.
Y una vez que algo se ha clasificado como una “configuración de alta probabilidad”, resulta más fácil descartar la evidencia contradictoria. La falta de seguimiento podría interpretarse como una pausa temporal; un movimiento en contra de la posición podría verse como una caza de stops; y un volumen bajo podría considerarse irrelevante. Como resultado, el trader puede seguir buscando evidencia de que la situación aún pertenece a la categoría que le asignó.
La segunda razón tiene su origen en la meta de ganancias. Un trader que intenta alcanzar la meta de un programa financiado puede sentirse particularmente atraído por las oportunidades relacionadas con operaciones históricas muy rentables y el deseo de lograr un avance significativo puede convertir rápidamente el reconocimiento en urgencia (por ejemplo: “Esta es la oportunidad que he estado esperando, así que tengo que aprovecharla”).
En tales situaciones, la representatividad puede interactuar con el exceso de confianza, lo que hace que un escenario familiar se perciba como más seguro que uno desconocido, aunque la familiaridad no tenga una relación inherente con la rentabilidad futura.
El tercer problema es la asimetría del riesgo. En un entorno con capital, un trader puede tener un margen limitado para absorber errores antes de alcanzar un umbral de caída, lo que hace que el exceso de confianza resulte especialmente costoso. Sin embargo, no es necesario que un participante se equivoque de manera catastrófica; basta con que realice repetidamente operaciones marginales porque se asemejan a operaciones ganadoras anteriores. Si bien una pérdida de $200 es manejable, una pérdida de $200 seguida de otra de $250 y luego una operación desmesurada de “alta confianza” porque el trader cree que la configuración no puede fallar puede convertirse rápidamente en un grave problema para la cuenta.
Lo importante es recordar que el sesgo de representatividad a menudo se confunde con la experiencia. Pero, al fin y al cabo, la experiencia no consiste simplemente en ver similitudes, sino en saber qué diferencias son importantes.
Cuidado con la trampa de la racha ganadora
El sesgo de representatividad puede volverse aún más fuerte después de una racha de operaciones exitosas. Por ejemplo, imaginemos a un trader que ha aplicado la misma estrategia en el Nasdaq cinco veces y ha ganado en cada una de ellas. Para la sexta vez, el comportamiento del trader ha cambiado y considera que los resultados anteriores no son simplemente datos históricos, sino parte de su percepción de la situación actual.
Entonces podría empezar a aumentar el tamaño de su posición o a flexibilizar sus criterios de entrada. Incluso podría mostrarse más dispuesto a mantener la operación ante movimientos adversos.
Pero, al fin y al cabo, una racha ganadora no significa necesariamente que la ventaja se haya fortalecido. Por el contrario, podría tratarse simplemente de una secuencia favorable dentro de la distribución de resultados, e incluso si las condiciones del mercado realmente se han vuelto más favorables, el trader debe buscar evidencia antes de decidir cambiar drásticamente el modelo de riesgo.
Un mecanismo útil para mantener las cosas bajo control es calibrar tu confianza preguntándote no si crees que una operación va a funcionar, sino si esa creencia está respaldada por datos y evidencia (no por tu propia convicción). Al fin y al cabo, si los datos históricos indican que tu estrategia tiene éxito el 57 % de las veces, cinco operaciones ganadoras recientes no la convertirán en una estrategia con un 90 % de éxito.
Esto es particularmente importante para los traders financiados, ya que las rachas ganadoras pueden generar una falsa sensación de seguridad precisamente cuando la disciplina es más necesaria. Un participante que haya superado varias sesiones difíciles puede comenzar a aumentar el tamaño de sus operaciones para acelerar el progreso, creyendo que su éxito reciente confirma su capacidad para interpretar el mercado. Si bien eso podría ser cierto en algunas ocasiones, la mayoría de las veces simplemente significa que se ha visto favorecido por la varianza. Y para estar seguro de ello, se necesita una muestra suficientemente grande.
Las redes sociales pueden amplificar los sesgos
Los traders de hoy en día cuentan con una fuente de refuerzo que las generaciones anteriores no tenían en la misma medida: el flujo constante de gráficos de otras personas. Basta con echar un vistazo a las redes sociales dedicadas al trading durante una sesión volátil para encontrar fácilmente comparaciones históricas: “el gráfico del S&P de hoy se parece al de 2020”, “el petróleo crudo está repitiendo una estructura que se observó antes de un movimiento geopolítico anterior”, etc.
Estas comparaciones pueden ser sin duda útiles, pero a menudo son incompletas desde el punto de vista económico, ya que dos gráficos pueden parecer casi idénticos, mientras que los factores subyacentes son completamente diferentes. Las tasas de interés pueden estar moviéndose en direcciones opuestas, las posiciones pueden ser distintas, la liquidez puede haber cambiado, una ruptura anterior pudo haber sido consecuencia de un catalizador importante que hoy no tiene equivalente, etc.
Cuanto más repiten los inversionistas la misma comparación, mayor es la prueba social y pronto lo que comenzó como la hipótesis de una sola persona podría empezar a parecer un consenso.
Como trader financiado, la solución no es necesariamente evitar por completo las redes sociales, sino mantener una separación estricta entre la generación de ideas y la validación de las operaciones. Y asegúrate siempre de que, aunque el gráfico de otra persona pueda despertar tu curiosidad, eso no debe llevarte a arriesgar tu dinero.
Una prueba útil consiste en tomar cualquier comparación histórica que veas e identificar tres diferencias significativas entre las dos situaciones. Si no las encuentras, busca con más atención. El ejercicio está diseñado para contrarrestar la preferencia natural del cerebro por las similitudes.
El mismo principio se aplica a las comunidades de trading y a los chats. Si todos describen el mercado con el mismo lenguaje, eso puede ser, de hecho, una razón para ir más despacio en lugar de ganar confianza. No olvides que el consenso no equivale a una confirmación.
Una lista de verificación práctica contra el sesgo de representatividad
No se puede eliminar la intuición; eso es poco realista y contraproducente. Por lo tanto, tampoco se puede eliminar por completo el sesgo de representatividad, así que el objetivo aquí sería introducir un poco de fricción entre el reconocimiento y la ejecución.
Por eso, para lograrlo, asegúrate de hacerte un par de preguntas sencillas antes de entrar en una operación, como por ejemplo:
- ¿Qué es exactamente lo que estoy viendo?
Describe el mercado sin usar el nombre de la configuración. En lugar de “reversión alcista perfecta”, escribe algo observable, como que el precio recupere el mínimo de la sesión anterior, forme dos mínimos cada vez más altos y se mantenga por encima del VWAP.
- ¿Cuál es la tasa base?
Si la estrategia forma parte de tu plan de acción, conoce tus resultados históricos. Una estrategia con un 55 % de éxito no debe operarse como si tuviera un 90 % de probabilidad de éxito.
- ¿Qué ha cambiado hoy?
Identifica al menos dos diferencias significativas entre el mercado actual y los ejemplos históricos que influyen en tu decisión.
- ¿Qué es lo que invalida la operación?
Establece el precio o el comportamiento del mercado que te indique que la hipótesis inicial es errónea antes de abrir la posición, para que sea menos probable que termines discutiendo contigo mismo después.
- ¿Estoy determinando el tamaño de la operación basándome en la evidencia o en la familiaridad?
Ten en cuenta que una operación no merece un tamaño mayor simplemente porque te recuerde a una operación rentable. Esta última consideración es particularmente importante en las cuentas financiadas, donde el tamaño de la posición debe reflejar los parámetros de riesgo de la estrategia y de la cuenta, no la intensidad emocional del recuerdo del trader.
Ten en cuenta el problema del régimen de mercado
Quizás la forma más costosa de sesgo de representatividad se da cuando los traders identifican correctamente un patrón, pero no se dan cuenta de que el entorno ha cambiado. Sin embargo, en realidad, una estrategia que funciona de maravilla en un mercado ordenado y de baja volatilidad puede comportarse de manera completamente diferente cuando la volatilidad aumenta.
Por ejemplo, las estrategias de reversión a la media pueden tener dificultades cuando el mercado entra en una tendencia fuerte, mientras que los sistemas de ruptura pueden ofrecer un mal rendimiento en condiciones de rango estrecho o consolidación. Asimismo, una configuración que funcionaba de manera constante durante sesiones de poca actividad puede volverse poco fiable cuando importantes anuncios económicos empiezan a generar movimientos bruscos en ambas direcciones.
Por lo tanto, antes de operar con una configuración que te resulte familiar, pregúntate qué ha cambiado desde los ejemplos que tienes en mente. ¿La volatilidad es mayor? ¿Se acerca algún informe importante? ¿El mercado está abriendo con una brecha inusualmente grande? ¿Los mercados correlacionados están confirmando el movimiento? ¿Ha cambiado la tendencia general? ¿La liquidez es menor de lo normal?
Aquí te presentamos un marco rápido y sencillo que te ayudará en ese proceso:
| Configuración familiar | ¿Qué podría ser diferente hoy? | Pregunta previa al ingreso |
| Ruptura en el rango de apertura | La volatilidad es inusualmente alta | ¿Sigue funcionando la configuración en este régimen de volatilidad? |
| Rebote de soporte | El mercado en general muestra una fuerte tendencia bajista | ¿Se trata de un cambio de tendencia o simplemente de una reacción temporal? |
| Continuación de la tendencia | Se acerca la publicación de un dato económico importante | ¿El evento modifica el perfil de riesgo de la operación? |
| Ruptura de soporte | Los mercados relacionados siguen débiles | ¿Hay suficientes indicios de un cambio de tendencia? |
| Repetición de un éxito reciente | Condiciones diferentes en cuanto al momento o al mercado | ¿Estoy operando con la estrategia o con el recuerdo de ella? |
Qué hacer si el sesgo te acompaña en la operación
Una última cosa importante que hay que tener en cuenta es que la representatividad no se detiene una vez que se ejecuta la orden; en muchos casos, es ahí cuando se vuelve más peligrosa. Por ejemplo, supongamos que un trader compra en una reversión porque se parece a una configuración ganadora anterior. El precio se mueve entonces en su contra y, en lugar de reevaluar la posición, el trader recuerda que la operación anterior también había entrado ligeramente en pérdidas antes de convertirse en ganadora.
El ejemplo histórico se convierte ahora en una razón para mantener la posición. El trader ha dejado de evaluar el mercado actual y está gestionando la posición de hoy basándose en el recuerdo de ayer. Esto puede dar lugar a formas familiares de mala gestión de las operaciones: ampliar los stops, promediar a la baja, negarse a aceptar la invalidación y mantener la posición porque el “movimiento real” aún no ha ocurrido.
Como trader financiado o participante en un programa de trading financiado, como el Trader Career Path® y el Gauntlet Mini™ de Earn2Trade, es fundamental separar la lógica de entrada de la lógica de gestión. Si bien el patrón histórico puede ayudar a justificar por qué se consideró la operación, no debería determinar cuánta pérdida está dispuesto a tolerar el trader una vez que el mercado brinde nueva información.
Observaciones finales
El sesgo de representatividad se reduce, en última instancia, a un simple error: confundir la familiaridad con la probabilidad. Si bien los mercados recompensan a los traders por aprender del pasado, no prometen que se repita. El mismo patrón gráfico puede aparecer en entornos completamente diferentes y una racha de pérdidas puede seguir a una racha ganadora, o una configuración que funcionó a la perfección la semana pasada puede fallar hoy sin que la estrategia en sí misma se vuelva inútil.
Para los traders financiados, las consecuencias se magnifican porque sus cuentas cuentan con un presupuesto de riesgo limitado. Por lo tanto, el objetivo no es demostrar que tu reconocimiento de patrones es correcto, sino tomar suficientes decisiones acertadas y, al mismo tiempo, controlar el riesgo lo suficiente como para que la ventaja de tu estrategia tenga tiempo de manifestarse.
Al final del día, uno debe seguir usando su intuición y confiar en sus instintos, pero lo más importante es aprender a tomar distancia y plantearse preguntas que respalden esa convicción con datos del mercado (por ejemplo, preguntarse qué tienen en común los ejemplos históricos, buscar diferencias, considerar el régimen del mercado, examinar los mercados correlacionados, definir la invalidación, etc.). Luego, deja que el precio te diga si la tesis está funcionando.
O, en otras palabras, asegúrate de que la confianza en un patrón familiar nunca se convierta en una excusa para incumplir tu proceso de gestión de riesgos. Aunque esto pueda costarte la primera parte de un movimiento y hacerte ganar menos dinero, vale la pena. La alternativa peligrosa es creer que, como el mercado de hoy se parece al de ayer, el resultado de hoy está de alguna manera obligado a parecerse al de ayer. Pero el gráfico puede tener similitudes sin por ello repetirse.