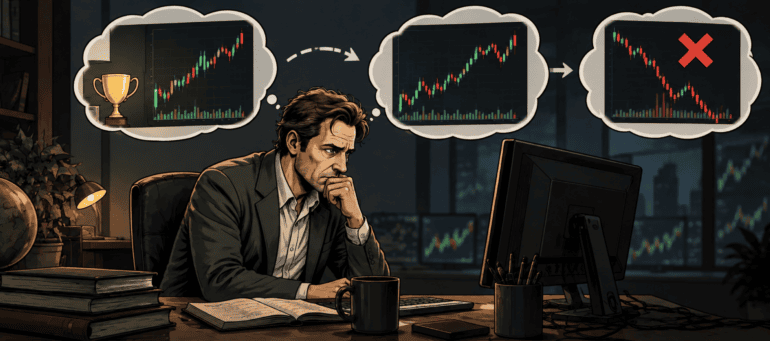
L’un des aspects les plus frustrants du trading réside dans les pertes subies alors que l’on peut clairement justifier sa prise de position, par exemple, lorsque le graphique ressemblait à un trade gagnant antérieur. De telles situations découlent souvent du biais de représentativité, un raccourci psychologique par lequel les individus évaluent la probabilité d’un événement en fonction de sa ressemblance avec une catégorie ou un exemple familiers. En d’autres termes, c’est le cas de figure où la ressemblance tient lieu de preuve.
Et les participants aux programmes de trading financé tels que le Trader Career Path® et le Gauntlet Mini™ d’Earn2Trade, qui opèrent dans le respect de règles strictes, ne peuvent pas se permettre de transformer chaque configuration familière en un trade à forte conviction.
Ce guide explore en détail le biais de représentativité pour vous aider à identifier les situations où le marché peut sembler familier, alors même que le régime de volatilité, le contexte de l’actualité, le positionnement, la liquidité et la tendance plus large pourraient être radicalement différents. Par conséquent, vous serez mieux à même d’éviter les décisions irrationnelles et de prendre du recul pour analyser objectivement la situation du marché.
Qu’est-ce que le biais de représentativité et comment fonctionne-t-il
En raison du biais de représentativité, nous pouvons en venir à porter des jugements sans justification probabiliste. Par conséquent, nous finissons par assimiler la situation actuelle à des circonstances passées, en recherchant des similitudes et en leur accordant une importance excessive. En fin de compte, cela nous empêche d’examiner la situation avec objectivité et peut nous conduire à prendre des décisions irrationnelles.
Ce concept est étroitement associé aux travaux des psychologues Daniel Kahneman et Amos Tversky (également connus pour leurs études approfondies sur le biais d’ancrage), dont les recherches ont montré que les individus peuvent accorder une importance excessive à la représentativité apparente d’une situation, tout en négligeant les taux de base et d’autres informations pertinentes.
Cette distinction revêt une importance particulière dans le trading car les marchés reposent sur la reconnaissance de schémas. Les traders passent des années à apprendre à identifier les ruptures, les renversements, les poursuites de tendance, les échecs d’enchères, les fluctuations liées à la fourchette d’ouverture, les balayages de liquidité et autres structures récurrentes, pour ensuite se constituer une bibliothèque mentale de l’aspect des différentes situations de marché.
Il serait facile de considérer à tort le biais de représentativité comme un argument à l’encontre de l’analyse technique ou du trading discrétionnaire. Or, en réalité, ce n’est pas le cas. La reconnaissance de schémas est l’une des raisons pour lesquelles les traders expérimentés sont capables d’analyser rapidement un graphique (par exemple, une personne ayant passé des milliers d’heures à observer les marchés de contrats à terme (Futures) reconnaîtra naturellement des structures qu’un débutant pourrait ne pas remarquer).
Le problème démarre lorsque la reconnaissance se transforme en projection. Par exemple, imaginons deux traders observant le même renversement haussier sur les contrats à terme du Nasdaq. Bien que tous deux puissent constater une chute brutale des prix suivie d’une stabilisation autour d’une zone de support précédente et de la formation de creux de plus en plus élevés, ils peuvent interpréter la situation différemment. Le trader A se dit : « Cela ressemble à une configuration de renversement que j’ai tradée avec succès auparavant. Je dois vérifier si les conditions qui ont assuré la réussite de ces trades sont réunies aujourd’hui. » Le trader B se dit : « J’ai déjà vu ça. Ça va monter. »
Le graphique est identique, mais la différence réside dans le traitement de l’incertitude. Alors que le trader A utilise le schéma historique comme une hypothèse, le trader B l’utilise comme une prévision.
C’est exactement comme en médecine : deux patients peuvent présenter le même symptôme tout en souffrant d’affections totalement différentes. Le rôle du médecin ne consiste pas à établir un diagnostic simplement parce qu’un symptôme rappelle une situation déjà rencontrée ; il doit au contraire prendre en compte les antécédents du patient ainsi que des éléments complémentaires car ces facteurs sont bien plus déterminants.
Le taux de base qui renforce le biais de représentativité
Le biais de représentativité devient particulièrement puissant car le cerveau humain a tendance à privilégier les exemples marquants aux distributions statistiques.
Imaginons qu’un trader considère une rupture de la fourchette d’ouverture comme l’une de ses meilleures configurations. Il peut immédiatement se rappeler de plusieurs situations où le marché a connu une rupture à ce niveau et a évolué en tendance pendant des heures. Il est facile de se rappeler de ces trades car ils ont engendré des résultats émotionnels et financiers marquants.
Ce qui est plus difficile à retenir, ce sont les ruptures avortées, les séances où le prix n’a progressé que de quelques points avant de se retourner, ainsi que les trades ayant nécessité plusieurs tentatives avant de s’avérer gagnants.
Imaginez maintenant que le trader examine 100 exemples et découvre que seuls 54 ont donné lieu au type de continuation qu’il avait initialement envisagé. La configuration peut certes rester rentable, surtout si les gains sont nettement supérieurs aux pertes, mais cette découverte modifie la perception que le trader a de l’opportunité.
À savoir qu’il s’agit d’une configuration caractérisée par une distribution de résultats possibles. Les recherches en finance comportementale ont plusieurs fois démontré que les investisseurs extrapolent les performances récentes pour formuler leurs attentes quant à l’avenir. Par conséquent, ils peuvent accorder une importance considérable aux rendements récents lorsqu’ils se forgent une opinion sur les performances futures, ce qui conduit à des pertes importantes.
Réfléchissez-y bien : en réalité, une stratégie affichant un taux de réussite historique de 55 % peut engendrer une série de pertes, tandis qu’une stratégie avec un taux de réussite de 40 % peut produire une série de gains. Comme les séquences courtes sont « bruyantes » et que notre cerveau excelle à transformer le bruit en une histoire cohérente, les traders financés doivent regarder au-delà des simples profits et pertes.
Par exemple, ils devraient envisager de tenir un journal pour consigner les conditions entourant chaque configuration : l’heure de la journée, la volatilité, l’orientation globale du marché, l’écart d’ouverture, la proximité de niveaux clés, le volume, les événements économiques programmés, etc. L’objectif est de déterminer non seulement si une configuration fonctionne, mais aussi quand elle fonctionne. Nous aborderons les stratégies permettant de se protéger contre le biais de représentativité dans les sections suivantes.
Pourquoi le biais de représentativité peut affecter de manière significative les traders financés
Le biais de représentativité peut affecter tout acteur du marché, mais le trading financé peut créer des conditions le rendant particulièrement convaincant.
La répétition, par exemple, en est une première condition. Les traders qui se préparent à des évaluations étudient souvent les mêmes configurations de manière répétée : ils rejouent des séances, accumulent des captures d’écran et passent en revue des exemples de trades qu’ils souhaitent reproduire. Cette répétition est utile car elle favorise la reconnaissance des schémas. Cependant, le trader peut finir par se familiariser à tel point avec une configuration que l’étiquette qui la désigne semble plus importante que les conditions sous-jacentes.
Une fois qu’une situation a été classée comme une « configuration à forte probabilité », il devient plus facile d’écarter les éléments contradictoires. L’absence de confirmation de la fluctuation peut être interprétée comme une simple pause ; une fluctuation allant à l’encontre de la position peut devenir une chasse aux stops et un volume faible peut être vu comme non pertinent. Par conséquent, le trader peut continuer à rechercher des indices confirmant que la situation correspond toujours à la catégorie qu’il lui a attribuée.
La seconde raison est ancrée dans l’objectif de bénéfices. Un trader cherchant à atteindre l’objectif d’un programme de financement peut être particulièrement attiré par des configurations ayant historiquement généré des gains importants et le désir de réaliser des progrès significatifs risque alors de transformer rapidement la simple reconnaissance d’une opportunité en un sentiment d’urgence (par exemple : « C’est la configuration que j’attendais, je dois donc en tirer parti »).
Dans de telles situations, la représentativité peut interagir avec l’excès de confiance, donnant l’impression qu’une configuration familière est plus sûre qu’une configuration inconnue, alors même que la familiarité n’a aucun lien intrinsèque avec la rentabilité future.
Le troisième point concerne l’asymétrie du risque. Dans un environnement financé, la marge de manœuvre d’un trader pour absorber les erreurs avant d’atteindre un seuil de drawdown est souvent limitée ce qui rend l’excès de confiance particulièrement coûteux. Cependant, il n’est pas nécessaire pour un participant de commettre une erreur catastrophique : il suffit d’enchaîner des trades marginaux simplement parce que ces derniers ressemblent à des trades gagnants antérieurs. Bien qu’une perte de 200 $ reste gérable, une telle perte suivie d’une autre de 250 $, puis d’un trade disproportionné pris avec une « certitude absolue », parce que le trader est convaincu que la configuration ne peut pas échouer, peut rapidement compromettre gravement la santé du compte.
L’essentiel à retenir est que le biais de représentativité ressemble souvent à de l’expertise. Pourtant, en fin de compte, l’expertise ne consiste pas simplement à percevoir des similitudes : elle réside dans la capacité à distinguer quelles différences sont déterminantes.
Prenez garde au piège de la série de réussites
Le biais de représentativité peut se renforcer davantage après une série de trades réussis. Par exemple, imaginons un trader qui a exploité à cinq reprises la même configuration sur le Nasdaq et a remporté chaque fois un gain. À la sixième occurrence, le comportement du trader a évolué et il ne considère plus les résultats précédents comme de simples données historiques, mais comme faisant partie intégrante de sa perception de la configuration actuelle.
Il pourrait alors commencer à augmenter la taille de ses positions ou à assouplir ses critères d’entrée. Il pourrait même être davantage disposé à conserver ses positions malgré des fluctuations défavorables.
Mais en fin de compte, une série de réussites ne signifie pas nécessairement que l’avantage concurrentiel s’est renforcé. Il peut simplement s’agir d’une séquence favorable au sein de la distribution des résultats. Et même si les conditions de marché sont réellement devenues plus favorables, le trader doit rechercher des preuves tangibles avant de décider de modifier radicalement son modèle de risque.
Un moyen efficace de garder la maîtrise de la situation consiste à calibrer votre niveau de confiance en ne vous demandant pas si vous croyez qu’un trade sera gagnant, mais plutôt si cette conviction repose sur des données et des preuves concrètes (et non sur votre simple intime conviction). En fin de compte, si les données historiques indiquent que votre configuration est gagnante dans 57 % des cas, cinq trades gagnants récents ne transformeront pas pour autant cette configuration en une configuration affichant un taux de réussite de 90 %.
Cela revêt une importance particulière pour les traders financés car les séries de réussites peuvent engendrer un faux sentiment de sécurité précisément au moment où la discipline est la plus nécessaire. Un participant ayant traversé plusieurs séances difficiles peut être tenté d’augmenter la taille de ses positions pour accélérer sa progression, convaincu que ses réussites récentes confirment sa capacité à lire le marché. Bien que cela peut parfois s’avérer exact, il s’agit le plus souvent du simple fruit d’une variance favorable. Or, pour en avoir la certitude, il est nécessaire de disposer d’un échantillon suffisamment vaste.
Les médias sociaux peuvent amplifier le biais
Les traders d’aujourd’hui disposent d’une source de confirmation que les générations précédentes n’avaient pas dans la même mesure : le flux incessant de graphiques publiés par d’autres personnes. Il suffit de parcourir les réseaux sociaux dédiés au trading lors d’une séance volatile pour trouver facilement des points de comparaison historiques : « le graphique du S&P d’aujourd’hui ressemble à celui de 2020 », « le pétrole reproduit une structure observée avant un événement géopolitique antérieur », etc.
Ces comparaisons peuvent certes s’avérer utiles, mais elles sont souvent incomplètes sur le plan économique puisque deux graphiques peuvent sembler quasi identiques alors que les facteurs sous-jacents diffèrent totalement. Les taux d’intérêt peuvent évoluer dans des directions opposées, le positionnement peut varier, la liquidité peut avoir changé, une rupture antérieure peut avoir été provoquée par un catalyseur majeur sans équivalent aujourd’hui, etc.
Plus les traders répètent la même comparaison, plus la preuve sociale s’accumule, et bientôt, ce qui n’était au départ que l’hypothèse d’une seule personne peut commencer à ressembler à un consensus.
En tant que trader financé, la solution ne consiste pas nécessairement à éviter totalement les médias sociaux, mais à maintenir une frontière stricte entre la génération d’idées et la validation des trades. Assurez-vous également que le graphique d’un tiers, même s’il suscite votre curiosité, ne vous amène pas à risquer votre capital.
Un exercice utile consiste à prendre n’importe quelle comparaison historique et à identifier trois différences significatives entre les deux situations. Si vous ne les trouvez pas, cherchez plus attentivement. Cet exercice est conçu pour contrer la tendance naturelle du cerveau à privilégier les similitudes.
Le même principe s’applique aux communautés de traders et aux salons de discussion. Si tout le monde décrit le marché en utilisant le même langage, cela peut en réalité constituer une raison de ralentir plutôt que de gagner en confiance. N’oubliez pas que le consensus ne vaut pas confirmation.
Une liste de contrôle pratique pour contrer le biais de représentativité
On ne peut pas éliminer l’intuition ; ce serait irréaliste et contre-productif. Par conséquent, on ne peut pas totalement supprimer le biais de représentativité ; l’objectif consiste donc à introduire un léger temps d’arrêt entre la phase de reconnaissance et celle de l’exécution.
Pour ce faire, assurez-vous de vous poser quelques questions simples avant d’initier un trade, telles que :
- Qu’est-ce que je vois exactement ?
Décrivez le marché sans mentionner le nom de la configuration. Au lieu de parler de « renversement haussier parfait », décrivez des éléments observables, comme le fait que le prix repasse au-dessus du creux de la séance précédente, forme deux creux plus élevés et se maintient au-dessus du VWAP.
- Qu’est-ce que le taux de base ?
Si cette configuration fait partie de votre arsenal stratégique, vous devez en connaître les résultats historiques. Une configuration affichant un taux de réussite de 55 % ne devrait pas être tradée comme si elle en présentait un de 90 %.
- Qu’est-ce qui est différent aujourd’hui ?
Identifiez au moins deux différences significatives entre le marché actuel et les exemples historiques qui influencent votre décision.
- Qu’est-ce qui invalide le trade ?
Déterminez le prix ou le comportement du marché qui invaliderait votre thèse initiale avant même d’ouvrir la position ; vous serez ainsi moins tenté de négocier avec vous-même par la suite.
- Est-ce que je détermine la taille du trade en me fondant sur des preuves ou sur la familiarité ?
Notez qu’une configuration ne justifie pas une taille de position plus importante simplement parce qu’elle vous rappelle un trade rentable. Cette dernière question est particulièrement importante pour les comptes financés, où la taille de la position devrait refléter les paramètres de risque de la stratégie et du compte, et non la force émotionnelle du souvenir du trader.
Attention au problème du régime de marché
La forme du biais de représentativité la plus coûteuse survient peut-être lorsque les traders identifient correctement un schéma, mais ne parviennent pas à déceler que l’environnement a changé. Cependant, en réalité, une stratégie qui donne d’excellents résultats sur un marché ordonné et peu volatil peut se comporter de manière totalement différente lorsque la volatilité s’accroît.
Par exemple, les stratégies de retour à la moyenne peuvent peiner lorsqu’un marché entre dans une tendance marquée, tandis que les systèmes de rupture peuvent afficher de piètres performances en période de consolidation ou d’évolution dans une fourchette étroite. De même, une configuration qui fonctionnait de manière répétée lors de séances calmes peut devenir peu fiable lorsque des annonces économiques majeures déclenchent de violentes fluctuations bidirectionnelles.
Ainsi, avant de trader une configuration familière, demandez-vous ce qui a changé par rapport aux exemples dont vous vous rappelez. La volatilité est-elle plus élevée ? Une publication majeure est-elle imminente ? Le marché ouvre-t-il avec un écart inhabituellement important ? Les marchés corrélés confirment-ils la fluctuation ? La tendance plus large a-t-elle changé ? La liquidité est-elle plus faible que d’habitude ?
Voici un cadre simple et rapide pour vous aider dans ce processus :
| La configuration familière | Qu’est-ce qui pourrait être différent aujourd’hui ? | La question à se poser avant d’entrer |
| La rupture de la fourchette d’ouverture | La volatilité est inhabituellement élevée | La configuration reste-t-elle performante dans ce régime de volatilité ? |
| Le rebond du support | Le marché dans son ensemble est fortement baissier | Est-ce un renversement ou simplement une réaction temporaire ? |
| La continuation de la tendance | Une publication économique majeure approche | L’événement modifie-t-il le profil de risque du trade ? |
| Un breakdown raté | Les marchés connexes restent faibles | Est-ce qu’il y a assez de confirmation pour un renversement ? |
| La répétition d’une réussite récente | Un délai ou des conditions de marché différentes | Est-ce que je trade la configuration ou la mémoire de cette dernière ? |
Que faire si le biais vous suit dans le trade ?
Un dernier point important à noter est que la représentativité ne s’arrête pas une fois l’ordre exécuté ; bien souvent, c’est précisément à ce stade qu’elle devient plus dangereuse. Supposons, par exemple, qu’un trader prenne position sur un renversement parce que la configuration rappelle une configuration gagnante précédente. Le prix évolue ensuite en sa défaveur. Et au lieu de réévaluer sa position, le trader se souvient que le trade précédent était également passé brièvement dans le rouge avant de se révéler gagnant.
Cet exemple historique devient alors une raison de conserver sa position. Le trader a cessé d’analyser le marché actuel pour gérer sa position actuelle en se fondant sur le souvenir de situations passées. Cette attitude peut conduire à des erreurs classiques de gestion des trades : un élargissement des stops, effectuer une moyenne à la baisse, un refus d’admettre l’invalidation du scénario et un maintien de la position au motif que la « véritable fluctuation » ne s’est pas encore produite.
En tant que trader financé ou participant à un programme de trading financé tel que le Trader Career Path® ou le Gauntlet Mini™ d’Earn2Trade, il est crucial de dissocier la logique d’entrée de la logique de gestion. Bien que le schéma historique puisse aider à justifier la prise en considération du trade, il ne doit pas déterminer le niveau de perte que le trader est prêt à tolérer une fois que le marché fournit de nouvelles informations.
Conclusion
Le biais de représentativité se résume, en fin de compte, à une erreur simple : confondre familiarité et probabilité. Bien que les marchés récompensent les traders qui tirent des leçons du passé, ils ne promettent pas pour autant de le reproduire. Un même schéma graphique peut apparaître dans des contextes radicalement différents ; une série de pertes peut succéder à une série de gains, ou une configuration ayant parfaitement fonctionné la semaine dernière peut échouer aujourd’hui sans que la stratégie elle-même ne devienne pour autant inutile.
Pour les traders financés, les conséquences sont amplifiées car leurs comptes disposent d’un budget de risque limité. L’objectif n’est donc pas de prouver que votre reconnaissance des schémas est juste mais de prendre suffisamment de bonnes décisions tout en maîtrisant le risque pour laisser à l’avantage statistique de votre stratégie le temps de se concrétiser.
En fin de compte, il convient de continuer à faire appel à son intuition et de se fier à son instinct ; toutefois, l’essentiel est d’apprendre à prendre du recul et à poser des questions permettant d’étayer cette conviction par des données de marché (par exemple : identifier les points communs entre les précédents historiques, repérer les différences, prendre en compte le régime de marché, examiner les marchés corrélés, définir un scénario d’invalidation, etc.). Laissez ensuite le prix vous indiquer si votre thèse se vérifie.
En d’autres termes, assurez-vous de ne jamais laisser la confiance inspirée par un schéma familier servir de prétexte pour enfreindre votre processus de gestion des risques. Même si cela peut vous faire manquer le début d’une fluctuation et réduire vos gains, le jeu en vaut la chandelle. L’alternative dangereuse consiste à croire que, parce que le marché d’aujourd’hui ressemble à celui d’hier, le résultat d’aujourd’hui doit nécessairement être identique. Or, le graphique peut présenter des similitudes sans pour autant se répéter à l’identique.